NOWOŚĆ LEX CyberEdukacja Cyberbezpieczeństwo zaczyna się od wiedzy Umów prezentację
Włącz wersję kontrastową
Zmień język strony
Prawo.pl
GD_Wieslawa_Moczydlowska_00001

Wiesława Moczydłowska

Ekspert prawa podatkowego, certyfikowany ekspert rachunkowości, dziennikarka, wykładowca na uczelniach wyższych, kursach i szkoleniach, laureatka wielu nagród i wyróżnień. Autorka licznych publikacji w prasie specjalistycznej.

Artykuły autora
dokumenty segregatory zmeczenie

Opinia biegłego niezbędna przy nowych technologiach, gdy fiskus sobie nie radzi

Organ podatkowy nie może poprzestać na tezach uproszczonych ani na dowodach o ograniczonej wartości poznawczej, lecz powinien dążyć do możliwie pełnego i obiektywnego odtworzenia rzeczywistego przebiegu zdarzeń. Dopiero tak przeprowadzone postępowanie może stanowić podstawę odmowy prawa do odliczenia VAT naliczonego. Potwierdza to Naczelny Sąd Administracyjny w niedawnym wyroku. Eksperci podkreślają rangę takiego podejścia w sporach podatników z fiskusem.
Gala 30 lecie Doradcow Podatkowych Duze Zdjecie

Doradca podatkowy niezbędny przedsiębiorcy

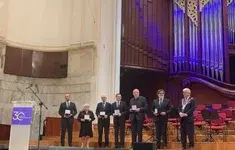
Przez 30 lat samorząd doradców podatkowych zbudował swoją ważną pozycję w obszarze, który nie jest prosty. Mimo że świat podatków będzie się zmieniał, to jedno pozostanie niezmienne – podatnik będzie zawsze potrzebował kompetentnego i niezależnego doradcy podatkowego. To tezy, które przewijały się podczas obchodów Dnia Doradcy Podatkowego, połączonych w tym roku z jubileuszem 30-lecia doradztwa podatkowego w Polsce.
karta platnicza kelner restauracja

Karty lunchowe - jak rozliczyć niedozwolone wydatki

Pokrycie pracownikowi przez inny podmiot niedozwolonego wydatku, dokonanego przy użyciu karty lunchowej, nie stanowi przychodu tego pracownika. Po stronie pracodawcy nie powstanie obowiązek obliczenia i pobrania zaliczki na podatek dochodowy. Potwierdza to skarbówka w niedawnej interpretacji. Eksperci podkreślają, że świadczenie od operatora karty, polegające na tymczasowym pokryciu „zakazanego” wydatku, ma charakter zwrotny. Użytkownik karty nie uzyska trwałej korzyści majątkowej.
laptop dom mieszkanie klucze

Zwolnienie z PCC na pierwsze mieszkanie także dla partnerów

W przypadku nabywania nieruchomości na rynku wtórnym przez dwóch partnerów zwolnienie z podatku od czynności cywilnoprawnych przysługuje proporcjonalnie – w zakresie udziału tego z kupujących, który samodzielnie spełnia warunki ustawowe do tego zwolnienia, czyli jest to jego pierwsze mieszkanie – orzekł Naczelny Sąd Administracyjny w niedawnym wyroku. Eksperci radzą, aby podatnicy, którzy nabyli nieruchomość mieszkaniową w podobnych okolicznościach w ciągu ostatnich pięciu lat rozważyli wystąpienie o zwrot nadpłaty.
rozwod mama tata dziecko

Brak kontaktów z dziećmi nie pozbawia prawa do ulgi 4+

Prawo do ulgi 4+ daje faktyczna realizacja obowiązków związanych z władzą rodzicielską, m.in. obowiązków alimentacyjnych, czy podejmowanie istotnych decyzji dotyczących dzieci. Nie pozbawia tego prawa utrudnianie kontaktów z dziećmi przez drugiego rodzica - potwierdza skarbówka w interpretacji. Eksperci podkreślają, że to stanowisko ma istotne znaczenie praktyczne w sytuacji konfliktu między rodzicami.
Jakub Wirski

Fundacja rodzinna pełna wątpliwości i sprzecznych interpretacji

Fundacja rodzinna ma sens wtedy, gdy służy realnym celom sukcesyjnym, porządkuje zasady zarządzania majątkiem, chroni go przed rozdrobnieniem i pozwala reinwestować środki w ramach dozwolonej działalności. Dlatego trzeba patrzeć na nią szeroko jako na element całej struktury rodzinnej i biznesowej. W praktyce kluczowe jest ustalenie, jaki majątek warto do niej wnosić, kto ma korzystać ze świadczeń i jakie ma być powiązanie fundacji z innych podmiotami, bo z pozoru korzystne decyzje mogą zamknąć inne możliwości, np. w zakresie estońskiego CIT w spółce zależnej - mówi Jakub Wirski, doradca podatkowy w Gardens Tax & Legal.
zlotowki banknoty telefon przelew

Wpłata na konto narzeczonej to nie zawsze darowizna

Polskie prawo podatkowe traktuje związki nieformalne jak relacje między obcymi sobie osobami. Każdy regularny przelew między partnerami potencjalnie rodzi pytanie o obowiązek podatkowy – ostrzegają eksperci. Skarbówka wskazuje, że przekazywanie przez narzeczonego środków pieniężnych na rachunek bankowy narzeczonej, przeznaczonych wyłącznie na pokrywanie bieżących kosztów takich jak: czynsz, opłaty za media czy jedzenie, nie wymaga zapłaty podatku od spadków i darowizn.
tablet dom mieszkanie

Czy w Polsce trzeba rozliczyć najem mieszkania na Cyprze?

Jeśli podatnik nie ma przychodów z najmu w Polsce, to dochód z najmu na Cyprze nie wpływa na wysokość PIT w Polsce - brak jest przychodów, do których stawka procentowa mogłaby być zastosowana. Nie musi więc deklarować przychodów z wynajmu mieszkania na Cyprze w zeznaniu podatkowym w Polsce. Potwierdza to skarbówka w niedawnej interpretacji. Eksperci zauważają, że takie zagraniczne dochody mogą być czasem także opodatkowane w Polsce lub np. zwiększać podstawę opodatkowania podatkiem krajowym. Każdy przypadek wymaga analizy prawnej.
sad sala rozpraw mlotek

Uchwała NSA jedynym ratunkiem dla ofiar ulgi meldunkowej

Część składów orzekających przyznaje, że ogłoszony przez Trybunał Konstytucyjny wyrok wiąże organy podatkowe, a część uzależnia to od jego publikacji przez rząd. Podatnicy w identycznych sytuacjach prawnych uzyskują różne rozstrzygnięcia. To zaprzeczenie podstawowych zasad pewności i równości wobec prawa. Pokrzywdzeni podatnicy powinni walczyć o odzyskanie nienależnie zapłaconego podatku. W sytuacji chaosu prawnego wskutek braku publikacji orzeczeń TK i rozbieżnego orzecznictwa, dotyczącego możliwości wznawiania postępowań podatkowych, pomóc może uchwała Naczelnego Sądu Administracyjnego – apelują prawnicy.
podroz bagaz walizka para

Czy można rozliczyć się wspólnie z żoną Filipinką

Na możliwość wspólnego preferencyjnego opodatkowania nie ma wpływu obywatelstwo współmałżonka, ale rezydencja podatkowa. Przeszkodą nie jest także brak karty pobytu. Jeśli polski podatnik spełni pozostałe kryteria, może złożyć wspólne zeznanie z małżonką z Filipin. Eksperci podkreślają, że w prawie podatkowym kluczowe znaczenie mają fakty dotyczące rezydencji, a nie kraj pochodzenia współmałżonka.