Bezpłatny e-book CBAM: od regulacji do odpowiedzialności - obowiązki dla firm w 2026 roku
Włącz wersję kontrastową
Zmień język strony
Prawo.pl
dokumenty akta

Koniec obowiązku składania oświadczeń o pomocy de minimis - rząd przyjął projekt

Informacja o udzielonej pomocy de minimis będzie uwzględniana w centralnych rejestrach prowadzonych przez Urząd Ochrony Konkurencji i Konsumentów oraz – w zakresie rolnictwa i rybołówstwa – Ministerstwo Rolnictwa i Rozwoju Wsi. Dzięki temu zmniejszy się liczba dokumentów, które przedsiębiorca musi złożyć przy ubieganiu się o taką pomoc. Projekt deregulacyjny został przyjęty prze Radę Ministrów.
portfel

W 2027 r. minimalne wynagrodzenie za pracę ma wzrosnąć o 144 zł

MRPiPS przesłało do Rady Ministrów projekt rozporządzenia w sprawie minimalnego wynagrodzenia za pracę i minimalnej stawki godzinowej na rok 2027. Zgodnie z nim minimalne wynagrodzenie za pracę ma wzrosnąć z obecnych 4806 zł do 4950 zł, a minimalna stawka godzinowa z 31,40 zł do 32,30 zł. Podwyższenie wysokości minimalnego wynagrodzenia za pracę do kwoty 4950 zł spowoduje wzrost wydatków budżetu państwa w 2027 r. o ok. 424,7 mln zł rocznie. Dla dużych przedsiębiorstw to wzrost wydatków o ponad 3,2 mld zł, a dla sektora mikro-, małych i średnich przedsiębiorstw - o ponad 29,1 mld zł.
mlotek cyberwaga laptop

Ustawa o KSC – został niecały miesiąc, firmy mogą się zdziwić

Do 3 października 2026 r. firmy objęte ustawą o krajowym systemie cyberbezpieczeństwa muszą wpisać się do wykazu podmiotów ważnych lub kluczowych. Jak wskazują prawnicy, obowiązek ten dotyczy większej liczby przedsiębiorców, niż początkowo zakładano. Zaskoczone mogą być m.in. hurtownie spożywcze, dostawcy oprogramowania w modelu SaaS, a nawet niektóre firmy budowlane. O konieczności wpisu może bowiem przesądzić nawet niewielki wycinek prowadzonej działalności.
Kontrola Audyt Laptop Lupa

Będą nowe obowiązki podatkowe w branży IT i księgowej

Ministerstwo Finansów wraca do pomysłu rozszerzenia solidarnej odpowiedzialności nabywcy za zaległości podatkowe sprzedawcy na usługi m.in. informatyczne, doradcze i księgowe. Celem jest walka z nadużyciami przy użyciu pustych faktur. Prawnicy ostrzegają jednak, że w praktyce oznacza to nowe obowiązki dla firm nabywających określone usługi i większe ryzyko zapłaty VAT za kontrahenta. I to w sytuacji, gdy skarbówka ma już teraz szereg instrumentów kontrolnych.
uscisk dloni dom mieszkanie 000001

Od sprzedaży firmowej nieruchomości można zapłacić 10 proc. podatku

Nieruchomość wykorzystywaną w działalności gospodarczej można sprzedać bez podatku dopiero po sześciu latach od wycofania jej z działalności. Wcześniej trzeba się rozliczyć według wybranej formy opodatkowania, czyli np. według stawki liniowej. Fiskus potwierdza, że osoby rozliczające się ryczałtem, niezależnie od stosowanej na co dzień stawki, zapłacą od sprzedaży nieruchomości 10 proc. ryczałtu. Część przedsiębiorców przechodzi wcześniej na ryczałt, by skorzystać ze stawki 10 proc. Jednak nie dla każdego będzie to opłacalne.
targ bazar rynek

Jak przedsiębiorca powinien dokumentować zakupy na targowisku

Dokonany na targowisku zakup produktów od rolnika ryczałtowego, jeśli sprzedający odmawia podania danych do faktury VAT RR, można udokumentować dowodem wewnętrznym. Taki dokument daje nabywcy prawo do odliczenia kosztów uzyskania przychodu. Fiskus nie zgadza się jednak na zbiorcze dowody wewnętrzne. To oznacza, że wydatków poniesionych w danym dniu na zakupy od różnych sprzedawców nie można ująć w jednym zbiorczym dowodzie.
Krzysztof Brysiewicz

PFR ma legitymację do żądania zwrotu subwencji. Spór powinien toczyć się o co innego

W sporach o zwrot subwencji z Tarczy Finansowej pada zarzut, że Polski Fundusz Rozwoju w ogóle nie może pozywać, bo żadna ustawa nie przyznaje mu prawa żądania zwrotu. Reprezentuję w tych sporach beneficjentów - i właśnie dlatego uważam za konieczne powiedzieć wprost: argument o braku legitymacji jest konstrukcyjnie błędny, a jego triumf byłby dla beneficjentów zwycięstwem pozornym – pisze dr Krzysztof Brysiewicz, radca prawny, partner zarządzający w kancelarii Brysiewicz Bokina i Wspólnicy sp.k.
restauracja bar ogrodek piwny

Wydatek osobisty nie staje się firmowy tylko dlatego, że pomaga pracować

Garnitur, okulary, obiad z kontrahentem, kurs językowy, część kosztów mieszkania, wyjazd połączony z wypoczynkiem, a nawet utrzymanie psa mogą mieć związek z działalnością gospodarczą. Nie oznacza to jednak, że każdy taki wydatek automatycznie pomniejszy dochód. W jednoosobowej działalności granica pomiędzy wydatkiem firmowym a osobistym jest szczególnie cienka, ponieważ przedsiębiorca i jego firma nie są odrębnymi podmiotami. O wyniku rozliczenia decydują rzeczywisty cel zakupu, sposób wykorzystania, dokumentacja i możliwość obiektywnego oddzielenia części prywatnej od biznesowej.
monika mielnik kurek

Umowa franczyzy – na co tak naprawdę wyrażamy zgodę

Podpisanie umowy franczyzy nie oznacza zgody na każdą przyszłą zmianę w sieci franczyzowej. W praktyce sporów sądowych dużo zależy jednak od postawy franczyzobiorcy wobec awizowanych mu zmian – pisze Monika Mielnik-Kurek, wykładowca akademicki i doktorantka w Szkole Doktorskiej Uniwersytetu Opolskiego.
pit cit vat

Wycofanie majątku firmowego ma skutki w PIT i VAT

Samochód, lokal użytkowy, maszyna, komputer lub inny składnik wykorzystywany w działalności może z czasem przestać być potrzebny. Zamiast go sprzedawać, przedsiębiorca może wycofać go z firmy i przeznaczyć na własne potrzeby albo na dalszy najem. Operacja taka nie jest jednak automatycznie neutralna podatkowo. Jak wskazuje praktyka podatnicy mają często z prawidłowym rozliczeniem takich transakcji na gruncie VAT i PIT.
pit 2023

Rozliczenie ryczałtem - co się zmieni w 2027 roku

Ministerstwo Finansów wycofało się ze wszystkich planowanych zmian w ryczałcie od przychodów ewidencjonowanych. To dobra wiadomość, bo byłyby one niekorzystne dla przedsiębiorców i dodatkowo skomplikowałby rozliczenia. Jednak eksperci podkreślają, że ustawa ryczałtowa wymaga innych zmian, bo od dawna nie przystaje już do realiów gospodarczych. Poza tym nowelizacja i tak będzie wkrótce konieczna, bo odwołuje się klasyfikacji PKWiU, która przestanie obowiązywać za dwa lata.
granica mur plot

MSWiA przedłuży „strefę buforową” przy granicy z Białorusią

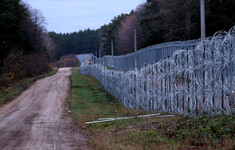
Na kolejne 90 dni, do 30 listopada 2026 r. MSWiA chce przedłużyć obowiązywanie tzw. strefy buforowej na granicy z Białorusią. Resort uzasadnia, że strefa buforowa pozwala skutecznie walczyć z próbami nielegalnego przekraczania granicy. Strefa obowiązuje od 13 czerwca 2024 r. Jej zasięg terytorialny pozostanie bez zmian w porównaniu do obowiązującego rozporządzenia.
kwiaciarnia

Lato dobre na działalność nierejestrowaną, ale trzeba uważać na VAT

Działalność nierejestrowana może spełniać definicję działalności gospodarczej w świetle przepisów o podatku od towarów i usług, mimo braku rejestracji w CEIDG. W większości przypadków początkujący przedsiębiorca korzysta jednak ze zwolnienia podmiotowego z uwagi na niewielkie obroty. Ale uwaga: sprzedaż kosmetyków przez internet czy świadczenie usług doradczych oznaczają bezwzględną konieczność rejestracji do VAT.
paragrafy dlonie

Nowe pomysły na deregulację: audyt po angielsku, leasing z dostępem do BIK

Prace nad deregulacją trwają, a kolejne branże zgłaszają swoje propozycje zmian. Biegli rewidenci chcą możliwości prowadzenia części dokumentacji po angielsku, firmy leasingowe domagają się szerszego dostępu do danych BIK. Własne pakiety uproszczeń zaprezentowały resorty zdrowia i sprawiedliwości. Nowych propozycji nie ma natomiast sektor ubezpieczeń.
temida ksiazki

SN: Sklep budowlany to nie księgarnia ani czytelnia

Ustawienie w markecie budowlanym półek z książkami jako "Klubu czytelnika" nie oznacza, że sklep może handlować w niedzielę i święta. Otwarte mogą być w tym czasie tylko sklepy niejako podporządkowane zakładom świadczącym działalności kulturalnej czy sportowej - sklep sprzedający artykuły budowlane i wyposażenie wnętrz nie jest taką placówką. Powinien o tym wiedzie także prezes spółki, zasłaniający się opinią prawną – orzekł Sąd Najwyższy.
transport samochody

Branża leasingowa odetchnęła. Rozporządzenie CCV bez poparcia w UE?

Rozporządzenie w sprawie czystych pojazdów firmowych (CCV - clean corporate vehicles) w kształcie zaproponowanym przez Komisję Europejską - może nie uzyskać wymaganego poparcia. Przeciwna jest Polska, a także osiem innych państw członkowskich. To ulga dla branży leasingowej, która alarmowała, że wymagania co do flot pojazdów, stawiane dużym firmom, pośrednio uderzą także w mały biznes.
ai sztuczna inteligencja

Trenowanie sztucznej inteligencji z 8,5-proc. stawką ryczałtu

Przychody z tytułu trenowania modeli AI, zaklasyfikowane w grupowaniu PKWiU 62.09.20.0, które nie stanowią usług instalowania oprogramowania, należy opodatkować stawką 8,5 proc. ryczałtu ewidencjonowanego. Ryczałt ustala się na podstawie prowadzonej ewidencji przychodów według stawki właściwej dla przychodów z każdego rodzaju działalności.
kierowca samochod

Użyczony samochód nie podlega amortyzacji

Nie będzie prawidłowe ujęcie samochodu użyczonego przez matkę w ewidencji środków trwałych ani rozliczanie od niego odpisów amortyzacyjnych, ponieważ samochód nie stanowi własności ani współwłasności podatnika. Prawidłowe będzie natomiast zaliczanie do kosztów uzyskania przychodów 75 proc. wydatków eksploatacyjnych związanych z używaniem tego pojazdu w działalności gospodarczej, jeżeli samochód będzie wykorzystywany w sposób mieszany, a wydatki będą odpowiednio udokumentowane.
kodowanie komputer informatyka

Używanie programów w firmie ma specyficzne skutki podatkowe

Zakup programu komputerowego dla firmy może wydawać się prostą czynnością: przedsiębiorca otrzymuje fakturę, opłaca licencję albo subskrypcję i rozpoczyna korzystanie z systemu. W praktyce podatkowej rozliczenie takiego wydatku bywa jednak znacznie bardziej złożone i często rodzi wątpliwości, a niekiedy również spory z organami podatkowymi. Sama nazwa „licencja” na fakturze nie zawsze przesądza o amortyzacji. Trzeba sprawdzić, co podatnik faktycznie nabywa.
fundacja rodzinna komputer laptop

Neutralność VAT przy przekształceniu działalności w spółkę

Przekształcenie prowadzonej jednoosobowej działalności gospodarczej w spółkę z ograniczoną odpowiedzialnością nie będzie podlegało opodatkowaniu VAT. Nie dojdzie bowiem do odpłatnej dostawy towarów ani odpłatnego świadczenia usług. Będzie to sukcesyjna zmiana formy prawnej prowadzenia działalności, w ramach której spółka z o.o. będzie kontynuowała dotychczasową działalność gospodarczą.

Polecamy książki biznesowe