Bezpłatny e-book Ordynacja podatkowa od 1.10.2026 r. - przewodnik po zmianach
Włącz wersję kontrastową
Zmień język strony
Prawo.pl

MF przeciwny ograniczeniom w świadczeniu usług przez doradców podatkowych

Resort finansów poinformował w czwartek, że minister finansów zawiesił uchwałę samorządu doradców podatkowych zakazującą im świadczenia usług na rzecz organów podatkowych. Przesądziły o tym względy formalne, o których Krajowa Izba Doradców Podatkowych (KIDP) została poinformowana.

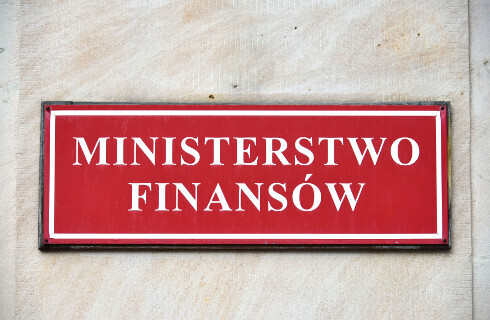
ministerstwo finansow logo
Autor: Adrian Grycuk | Prawa autorskie: CC BY-SA 3.0 pl

Uchwałą podjętą przez VI Krajowy Zjazd Doradców Podatkowych samorząd doradców zakazał im świadczenia usług na rzecz organów podatkowych (z wyjątkiem wydawania opinii i działalności edukacyjnej).

Uchwała nawiązywała do usług świadczonych przez doradców na rzecz gmin w zakresie podatku od nieruchomości. Materia i waga podatkowych zagadnień w tych sprawach jest bowiem skomplikowana i gminy (organy podatkowe) korzystają z pomocy doradców podatkowych. Samorząd doradców uznał, że tego typu doradztwo jest sprzeczne z zasadami etyki zawodowej, gdyż doradcy podatkowi są ustawowo powołani do obrony interesów podatnika.


Zawieszenie uchwały samorządu doradców podatkowych

Minister Finansów zawiesił uchwałę z powodu jej niezgodności z prawem, a o motywach tej decyzji poinformowano Krajową Izbę Doradców Podatkowych.

- W naszej opinii, czemu daliśmy wyraz w decyzji, podjęcie uchwały w takim brzmieniu wprowadziło ograniczenie w wykonywaniu zawodu. Takie ograniczenie może nastąpić w drodze ustawy, a nie na podstawie uchwały samorządu zawodowego - wyjaśnia dyrektor Departamentu Polityki Podatkowej w Ministerstwie Finansów Marcin Lachowicz.

Zdaniem MF, ewentualne wątpliwości związane z konfliktem interesów powinny być rozstrzygane w ramach uprawnień korporacyjnych, w sposób indywidualny w odniesieniu do doradców podatkowych świadczących usługi na rzecz konkretnych podmiotów


MF współpracuje z doradcami

Jak podkreśla MF, zawieszenie uchwały nie wyklucza dalszych prac nad uregulowaniem kwestii świadczenia przez doradców podatkowych usług na rzecz organów podatkowych. Prace takie mogą być prowadzone we współpracy z samorządem doradców podatkowych. Zapewnia też, że przedstawiciele MF i KIDP spotykają się regularnie i na bieżąco omawiają istotne zagadnienia podatkowe.

Zobacz również: NSA: W postępowaniu podatkowym nie można pomijać profesjonalnego pełnomocnika >>


----------------------------------------------------------------------------------------------------------------------------------------------

Linki w tekście artykułu mogą odsyłać bezpośrednio do odpowiednich dokumentów w programie LEX. Aby móc przeglądać te dokumenty, konieczne jest zalogowanie się do programu. Dostęp do treści dokumentów LEX jest zależny od posiadanych licencji.

Polecamy książki podatkowe

Przejdź do: JPK_VAT krok po kroku ebook, Patrycja Kubiesa - otwiera się w nowym oknie
Nowość
JPK VAT krok po kroku rgb
10% Rabatu
Sprawdź
Cena promocyjna: 143,10 zł | Cena regularna: 159,00 zł
Najniższa cena w ostatnich 30 dniach: 119,25 zł
Przejdź do: Meritum Podatki 2026, Aleksander Kaźmierski - otwiera się w nowym oknie
Nowość
Meritum Podatki 2026 rgb
70% Rabatu
Sprawdź
Cena promocyjna: 104,70 zł | Cena regularna: 349,00 zł
Najniższa cena w ostatnich 30 dniach: 69,80 zł