Mówimy o kwartale kalendarzowym, choć nie jest to wprost wpisane w ustawę. Dlatego też nie można wybierać sobie miesięcy, tworząc własne kwartały, by podwoić kwotę limitu przychodu, aby w ten sposób uniknąć rejestracji działalności gospodarczej w CEIDG. Nie może być tak, że np. dla kogoś kwartałem jest wrzesień październik i listopad, a dla kogoś innego kwartał zaczyna się od listopada. Przez kwartał należy rozumieć powszechnie przyjęty podział: styczeń, luty marzec – to pierwszy kwartał, kwiecień, maj, czerwiec - drugi, lipiec, sierpień, wrzesień – trzeci, a październik, listopad, grudzień – czwarty. Gdyby miało się liczyć je od uzyskania pierwszego przychodu, to musiałoby to być zapisane w ustawie, tak jak jest np. w przepisach o VAT – mówi Marek Przybylski, radca prawny i doradca podatkowy w kancelarii MDDP.
Nie każdy skorzysta
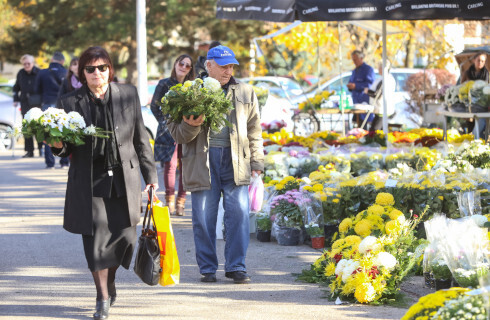
Działalność nierejestrowaną można prowadzić jednak pod pewnymi warunkami - musi zajmować się nią osoba fizyczna, która nie wykonywała działalności gospodarczej przez ostatnie pięć lat, przy czym chodzi o wpis do CEIDG. Jeżeli więc miała zarejestrowaną firmę w innym kraju, nie ma to znaczenia, może podjąć w Polsce działalność nierejestrowaną. Może też ją podjąć nawet wówczas, gdy nie zamknęła firmy, ale ją zawiesiła i nie podjęła działalności przez ostatnie pięć lat. Może ją też prowadzić osoba zatrudniona równocześnie na etat czy np. na umowę zlecenia. Co ważne, nie mogą połączyć swoich dopuszczalnych przychodów małżonkowie, np. w ramach spółki cywilnej. Każdy musi tę działalność prowadzić osobno. Ma to znaczenie choćby przy wynajmie miejsc do handlu. Wiele samorządów zastrzega bowiem, że jedno miejsce targowe ma wynajmować jedna osoba.
Czyli jeżeli dwie osoby chcą handlować w ramach działalności nierejestrowanej, muszą wykupić dwa odrębne miejsca w pobliżu cmentarza – zwraca uwagę mec. Przybylski.
To samo dotyczy zakupów np. zniczy, kwiatów czy gałęzi. Każdy kupuje je dla siebie jako odrębna osoba fizyczna.
Niezbędne formalności do załatwienia
Działalność nierejestrowana generuje dochody, które trzeba opodatkować i odpowiednie kwoty odprowadzić do urzędu skarbowego. Rozlicza się je raz w roku na formularzu PIT-36. Należy pamiętać, że przychód jest kwotą, za jaką dana osoba sprzeda swoje towary. Uzyskany dochód to przychód minus koszty (np. zakupu zniczy, kwiatów zielonych gałęzi czy wynajętego miejsca).
Zwykły paragon nie potwierdza poniesionych kosztów dla celów podatkowych.
Choć prowadzący nierejestrowaną działalność kupuje towary jako osoba fizyczna, to musi wziąć fakturę albo rachunek imienny, aby je potem odliczyć w rocznym PIT-36. Choć w wielu wypadkach wystarczająca może być faktura z danymi osoby fizycznej, to jeśli potrzebna jest faktura z NIP, np. dla rozliczenia VAT, to konieczne jest załatwienie wcześniej dodatkowych formalności. Nie uzyska się numeru REGON na taką działalność, ale można uzyskać NIP. W tym celu składa się NIP-7 w urzędzie skarbowym. Ponieważ urząd skarbowy nie otrzymał wniosku z CEIDG, warto w dodatkowym piśmie z wyjaśnieniami napisać, że jest on potrzebny, żeby dostawać dowody zakupów z NIP, ponieważ dana osoba prowadzi działalność nierejestrowaną – tłumaczy mec. Przybylski.
Inny ekspert także sugeruje, że najlepsza jest faktura.
Do końca roku może być jeszcze rachunek z numerem NIP. Dokument potwierdzający, że to dana osoba jest nabywcą. Albo faktura konsumencka z podanym numerem PESEL - mówi z kolei Przemysław Pruszyński, dyrektor Departamentu Podatkowego Konfederacji Lewiatan.
Prowadzący działalność nierejestrowaną musi nie tylko rozliczać PIT-36 od przychodów z tej działalności po zakończeniu roku podatkowego, ale też prowadzić uproszczoną ewidencję sprzedaży, przestrzegać praw konsumentów czy wystawiać faktury lub rachunki, o ile klient tego zażąda. W porównaniu jednak z prowadzeniem firmy, to niewiele. Działalności nie trzeba zgłaszać w ewidencji przedsiębiorców (CEIDG), urzędzie skarbowym i GUS.
Nie płaci się też co do zasady składek na obowiązkowe ubezpieczenia społeczne ani ubezpieczenia zdrowotne. To w niektórych sytuacjach nawet korzystniejsze niż przy umowie zlecenia, bowiem wówczas składki na ZUS odprowadza pracodawca - zauważa Pruszyński.
Skoro taka osoba nie jest przedsiębiorcą, nie musi też płacić zaliczek na podatek. Nie odprowadza także VAT, bowiem dotyczy on głównie przedsiębiorców, których łączna wartość sprzedaży w roku podatkowym przekroczyła 240 000 zł, a kwota do zarobienia bez rejestracji firmy jest wielokrotnie niższa.
Kasa fiskalna czasem konieczna
Inaczej niż z VAT jest jednak z kasami fiskalnymi. O ile przychody nie przekraczają 20 tys. zł rocznie oraz sprzedawane towary bądź usługi nie podlegają obowiązkowej fiskalizacji (od pierwszej złotówki podlegają temu np. usługi fryzjerskie, naprawa pojazdów czy stacjonarna gastronomia), taka osoba nie musi posiadać kasy fiskalnej. Przy obecnych dopuszczalnych kwotach takie przekroczenie jest prawdopodobne i nawet prowadzący działalność nierejestrowaną będzie musiał kasę fiskalną mieć – przestrzega Pruszyński.
Po przekroczeniu określonej kwoty prowadzący działalność ma czas na zainstalowanie kasy do końca drugiego miesiąca następującego po tym, w którym nastąpiło przekroczenie.
Czy rozszerzenie działalności TAXI o sprzedaż kwiatów i zniczy wymaga zakupu nowej kasy fiskalnej? - sprawdź w LEX >
Jeśli zaś ktoś przekroczy kwartalny limit przychodu (np. zarobi na zniczach jeszcze dodatkowo przed świętami Bożego Narodzenia), to taka działalność zostanie uznana za działalność gospodarczą. Od momentu przekroczenia limitu przychodu jest siedem dni na zarejestrowanie firmy w CEIDG.
Wciąż są problemy z ZUS
O ile drobna, przedświąteczna sprzedaż nie jest ozusowana, to już z myciem i sprzątaniem grobów w ramach działalności nierejestrowanej, podobnie jak w poprzednich latach, może być problem. Trzeba liczyć się z ryzykiem, że ZUS uzna, iż są to usługi, a to wymaga oskładkowania. Mimo monitów do ministra finansów i gospodarki (i podlegającego mu resortu rozwoju i technologii) kwestia ta nie została rozwiązana.
Nawet gdy świadczymy takie działanie osobie fizycznej. Prawidłowo podejmująca się wyczyszczenia grobu osoba musiałaby wykonywać umowę zlecenia, a ten kto to zlecił stałby się płatnikiem składek. Dyskutowano nad tym w ramach inicjatywy deregulacyjnej w zeszłym roku, strona rządowa jednak nie zajęła się tą kwestią – mówi Pruszyński.
Są bowiem obawy o obchodzenie w ten sposób zatrudnienia, świadcząc w ramach działalności nierejestrowanej usługi na rzecz zamawiającego (pracodawcy) - to zaś, jak mówi dyrektor Pruszyński - systemowo rozszczelniłoby kwestię oskładkowania umów zleceń. Dlatego prowadzący usługi porządkowania grobów wciąż częściowo działają w szarej strefie. Z punktu widzenia finansów państwa jest to bezpieczniejsze niż zrezygnowanie z ozusowania takich usług.
Rolnik na ogół bez PIT
Jeżeli swoje rośliny sprzedaje rolnik - ich producent, to nie podlega podatkowi dochodowemu (PIT). Może po prostu wynająć miejsce i sprzedawać. Wyjątek stanowi produkcja roślin w ramach działów specjalnych produkcji rolnej. Do takich należy uprawa w szklarniach ogrzewanych i nieogrzewanych powyżej 25 mkw. m.in. roślin ozdobnych oraz ich uprawa w tunelach foliowych ogrzewanych powyżej 50 mkw.
Jeżeli rolnicy prowadzą taką działalność, są opodatkowani w ramach działów specjalnych z produkcji rolnej. Stawkę podatku oblicza się w tym przypadku od powierzchni upraw. Uprawa kwiatów w gruncie i w nieogrzewanych tunelach działem specjalnym produkcji rolnej nie jest – podkreśla Pruszyński.
----------------------------------------------------------------------------------------------------------------------------------------------
Linki w tekście artykułu mogą odsyłać bezpośrednio do odpowiednich dokumentów w programie LEX. Aby móc przeglądać te dokumenty, konieczne jest zalogowanie się do programu. Dostęp do treści dokumentów LEX jest zależny od posiadanych licencji.