Prof. Hońko: Jak cyfryzacja zmienia rachunkowość i podatki?
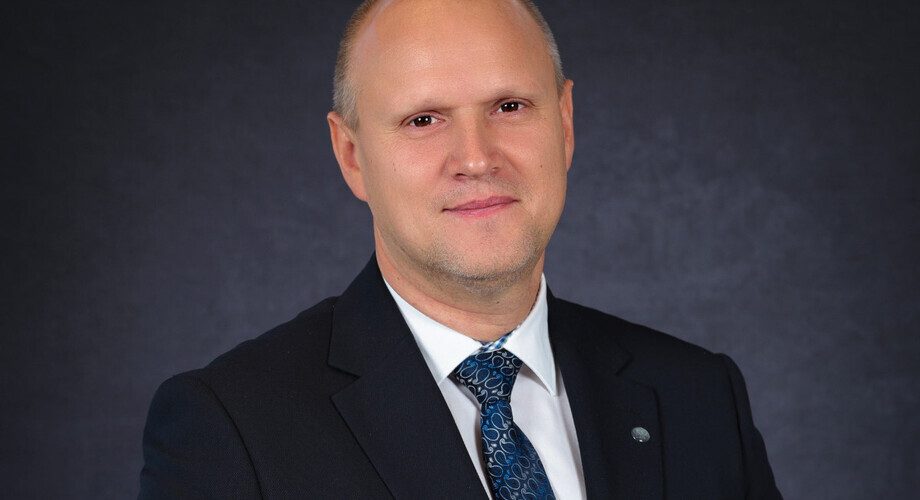
Cyfryzacja sprawi, że zawód księgowego stanie się bardziej atrakcyjny. Automat może w miarę prawidłowo zaksięgować typowy dokument, ale nie zna całego kontekstu działalności przedsiębiorcy, nie bierze odpowiedzialności i nie buduje relacji opartej na zaufaniu. Widzę więc księgowego przyszłości jako nawigatora biznesu, człowieka łączącego rachunkowość, technologię, analizę danych i znajomość biznesu - mówi dr hab. Stanisław Hońko, prof. Uniwersytetu Szczecińskiego, prezes Zarządu Głównego Stowarzyszenia Księgowych w Polsce.
Wiesława Moczydłowska: Panie Profesorze, podczas Kongresu Biur Rachunkowych powiedział Pan, że księgowe słowo roku to KSeF. Czy księgowi poradzili sobie z Krajowym Systemem e-Faktur?
Stanisław Hońko: Bez wątpienia tak. Nie tylko poradzili sobie, bo przecież musieli wdrożyć KSeF w swoich biurach i u pracodawców, ale również wsparli w tym swoich klientów. Chociaż akcja promocyjno-informacyjna na temat KSeF była prowadzona szeroko, to w praktyce dość często sprawy musieli wziąć w swoje ręce księgowi, do których trafiały pytania przedsiębiorców: „czy mnie to dotyczy?”, „co zmieni się w mojej firmie?”, „jak mam to zorganizować?” Dlatego uważam, że stwierdzenie, że księgowi poradzili sobie, nie w pełni oddaje zaangażowanie tej grupy zawodowej. To dzięki księgowym KSeF przestał być wyzwaniem, a stał się codzienną praktyką biznesu. Księgowi wykonali ogromną pracę: zdobyli wiedzę, zmienili własne procedury i pomogli przedsiębiorcom przejść przez tę zmianę. KSeF potwierdził też, że księgowy jest dziś nie tylko osobą prowadzącą ewidencję, lecz często przewodnikiem przedsiębiorcy po cyfrowych obowiązkach. Księgowym należą się za to ogromne podziękowania.
Czy zmiany w KSeF, zapowiadane przez resort finansów, a zwłaszcza Centrum Informatyzacji MF, będą nową barierą do pokonania, czy ułatwieniem dla księgowych? Czy uwzględniono uwagi SKwP?
Zapowiadane zmiany mają przede wszystkim charakter technicznych ułatwień. Przykładem może być zwiększenie rozmiaru faktury czy zwiększenie częstotliwości aktualizacji bazy danych, pozwalające na informowanie podatników o wpływie faktury do KSeF w czasie rzeczywistym. Kierunek rozwoju systemu jest odpowiedzią na postulaty zgłaszane przez biznes, w tym przez środowisko księgowych. Moim zdaniem, będą raczej ułatwieniem niż barierą.
Jak zmienia się rola księgowego?
Księgowy coraz mniej czasu powinien poświęcać na przepisywanie i przetwarzanie danych, a coraz więcej na ich kontrolę, interpretację i komunikowanie przedsiębiorcy. Wartością, którą otrzymuje biznes, w tym klient biura rachunkowego jest spokój, komunikacja, wiedza oraz partnerstwo (w skrócie SKwP). Księgowi z osoby biernie rejestrującej przeszłość stają się kimś, kto pomaga rozumieć teraźniejszość i przygotować się na przyszłość. Technologia zmienia więc narzędzia, ale zwiększa znaczenie wiedzy, doświadczenia, odpowiedzialności i etyki. Bo jedno się nie zmienia – zaufanie do księgowych.
Czy cyfryzacja i AI osłabią zawód księgowego, czy może wręcz odwrotnie – wzniosą go na wyżyny, nadając nowe role nawigatora biznesu i nieodłącznego doradcy przedsiębiorcy?
Wręcz odwrotnie. Wszystkie dotychczasowe zdobycze technologiczne, jak wprowadzenie maszyn liczących, kalkulatorów, komputerów osobistych, uczenia maszynowego czy schematów księgowych, przyczyniło się do zwiększenia efektywności pracy księgowych. Mam nadzieję, że dzięki cyfrowej rewolucji, również obejmującej sztuczną inteligencję, księgowi zmieni się stereotypowe postrzeganie księgowych. Cyfryzacja sprawi, że ten zawód stanie się bardziej atrakcyjny. Automat może w miarę prawidłowo zaksięgować typowy dokument, ale nie zna całego kontekstu działalności przedsiębiorcy, nie bierze odpowiedzialności i nie buduje relacji opartej na zaufaniu. Widzę więc księgowego przyszłości jako nawigatora biznesu, człowieka łączącego rachunkowość, technologię, analizę danych i znajomość biznesu.
Jakiego rodzaju doradztwo mogą bezpiecznie świadczyć księgowi i biura rachunkowe?
Trzeba wyraźnie odróżnić doradztwo biznesowe i rachunkowe od zastrzeżonego doradztwa podatkowego. Księgowy może objaśniać informacje wynikające z ksiąg, analizować koszty, rentowność, płynność, budżety czy procesy finansowe i na tej podstawie wspierać przedsiębiorcę w zarządzaniu firmą. Może również prowadzić księgi podatkowe i sporządzać deklaracje. Bez uprawnień doradcy podatkowego nie powinniśmy zawodowo udzielać indywidualnych porad, opinii i wyjaśnień dotyczących obowiązków podatkowych.
Czy zmieni się zakres usług księgowych? Już teraz księgowi wspomagają przedsiębiorców w realizacji nakładanych na nich obowiązków, wykraczających często poza usługi księgowe. Czy księgowi są na to otwarci?
Zakres już się zmienia. Przedsiębiorcy oczekują pomocy nie tylko przy księgowaniu, lecz również przy KSeF, e-doręczeniach, elektronicznym obiegu dokumentów czy organizacji procesów administracyjnych. Księgowi są na to otwarci, ale musi obowiązywać zasada: nowa usługa oznacza nowe kompetencje, odpowiedzialność i odpowiednie wynagrodzenie. Biuro rachunkowe nie może stać się miejscem, do którego automatycznie przenosi się każdy nowy obowiązek przedsiębiorcy.
Księgowi wciąż nie mają ustawy o swoim zawodzie. Czy SKwP działa w kierunku uregulowania zawodu księgowego?
Temat pozostaje dla SKwP bardzo ważny ze względu na rangę zawodu i dążenie do jego profesjonalizacji. Obecnie nie trwają prace legislacyjne zmierzające do uregulowania naszego zawodu. Ministerstwo Finansów po prekonsultacjach uznało, że nie ma wystarczająco jednoznacznego stanowiska rynku, aby rozpocząć takie prace legislacyjne. My konsekwentnie stawiamy więc na profesjonalizację: certyfikację, ustawiczne doskonalenie zawodowe, kwalifikacje, standardy oraz etykę. Uważamy, że przedsiębiorca powinien mieć możliwość rozpoznania, komu powierza swoje księgi i czy ta osoba ma zweryfikowane kompetencje. Dlatego kilka lat temu SKwP opracowało i zgłosiło kwalifikacje wolnorynkowe dotyczące zawodu księgowego do Zintegrowanego Systemu Kwalifikacji (ZSK). Obecnie absolwenci kursów naszej ścieżki certyfikacji zawodowej, poza certyfikatem SKwP, otrzymują certyfikaty ZSK. Jest to urzędowe potwierdzenie uzyskania kwalifikacji na trzech stopniach zaawansowania: 1. Wspomaganie obsługi procesów księgowych (odpowiada pierwszemu stopniowi ścieżki SKwP: Księgowy), 2. Obsługa procesów księgowych (odpowiada drugiemu stopniowi ścieżki SKwP: Specjalista ds. rachunkowości), 3. Zarządzanie procesami księgowymi (odpowiada trzeciemu stopniowi ścieżki SKwP: Główny Księgowy),
Pojawiają się obawy przed rozwojem sztucznej inteligencji. Co zrobić, żeby AI była sprzymierzeńcem księgowego?
Przede wszystkim trzeba zacząć jej używać, ale robić to świadomie. AI świetnie pomaga wyszukiwać informacje, analizować dane, przygotowywać zestawienia czy automatyzować powtarzalne czynności, ale jej odpowiedzi wymagają weryfikacji. Księgowy powinien więc rozwijać dwie kompetencje jednocześnie: cyfrową i merytoryczną. Im więcej będzie AI, tym większą wartość będzie miała umiejętność oceny, czy wynik wygenerowany przez system jest prawidłowy i wiarygodny.
Minimalna suma gwarancyjna obowiązkowego ubezpieczenia OC dla doradców podatkowych mocno wzrośnie od 1 stycznia 2027 r. z dotychczasowych 10 000 euro do co najmniej 50 000 euro (w zależności od rodzaju i zakresu wykonywanych czynności). Czy zmieni się też OC biur rachunkowych?
Nie są nam znane prace dotyczące zmiany zasad obowiązkowego ubezpieczenia OC biur rachunkowych. Minimalna suma gwarancyjna przy usługowym prowadzeniu ksiąg rachunkowych nadal wynosi 10 tys. euro na jedno zdarzenie. To jednak minimum wynikające z rozporządzenia, które przy dzisiejszej skali ryzyka może być zdecydowanie niewystarczające. Cyfryzacja, odpowiedzialność za dane i rosnąca wartość obsługiwanych procesów są dobrym powodem, aby każde biuro indywidualnie oceniło, czy jego realna ochrona ubezpieczeniowa odpowiada rzeczywistemu ryzyku. Dlatego SKwP współpracuje ze sprawdzonymi pośrednikami ubezpieczeniowymi, dzieląc się doświadczeniem podmiotów, które musiały z tego ubezpieczenia skorzystać.
Podczas rozpoczynającej się właśnie konferencji Cyfrowy Księgowy 3.0, ewidentnie największym wydarzeniu w tym środowisku, będzie Pan mówił o wymogach prawnych i technicznych wobec systemów informatycznych rachunkowości. Dlaczego te wymogi są tak ważne?
Bo od tych wymogów zależy bezpieczeństwo danych księgowych, a te są dla wielu organizacji bezcenne. Utrata danych, zaszyfrowanie przez przestępców albo nieuprawniony dostęp konkurencji może sparaliżować przedsiębiorstwo lub doprowadzić do utraty jego przewagi konkurencyjnej. Ustawa o rachunkowości wymaga obecnie nie tylko prowadzenia ksiąg, lecz również ochrony danych, systematycznych kopii zapasowych oraz zabezpieczenia systemów przed nieuprawnionym dostępem i zniszczeniem. Postęp technologiczny sprawił, że część zapisów ustawowych jest obecnie bardzo trudna do spełnienia. Są również obszary, które wymagają uzupełnienia – jak na przykład eksport danych z systemów finansowo księgowych do systemów rządowych (np. JPK_KR_PD) i innych systemów zewnętrznych. Dlatego temu tematowi poświęciliśmy jedną z sesji na konferencji Cyfrowy Księgowy 3.0.
Co jeszcze chciałby Pan zasygnalizować i czego życzyłby Pan księgowym w obliczu tak diametralnych zmian na rynku?
Chciałbym zwrócić uwagę na coś, o czym przy słusznym zachwycie technologią czasem zapominamy: cyfryzacja nie może oznaczać cyfrowego chaosu. Potrzebujemy dobrych przepisów, stabilnych systemów, jasnego podziału odpowiedzialności i czasu na przygotowanie zmian. Technologia powinna zdejmować z księgowych rutynową pracę, a nie dokładać im kolejnych obowiązków technicznych. To także jedna z idei konferencji Cyfrowy Księgowy – rozmawiać nie tylko o nowych narzędziach, ale o tym, jak mądrze z nich korzystać, aby nasz zawód stawał się coraz bardziej atrakcyjny.
Życzę księgowym przede wszystkim odwagi do korzystania z technologii, bez snucia katastroficznych wizji końca zawodu. Żeby umiejętne korzystanie z technologii pozwalało przejąć rutynę, a księgowi mogli szeroko wykorzystywać wiedzę, doświadczenie i zawodowy osąd. I żeby mimo cyfrowej rewolucji nie zmieniło się jedno: zaufanie do księgowego. Bo technologia zmienia naszą pracę, ale zaufanie pozostaje fundamentem współpracy z biznesem.
Dr hab. Stanisław Hońko, prof. Uniwersytetu Szczecińskiego, prezes Zarządu Głównego Stowarzyszenia Księgowych w Polsce, doradca podatkowy, dyplomowany Księgowy SKwP, członek Komitetu Standardów Rachunkowości