Zderzenie z pociągiem może drogo kosztować kierowcę
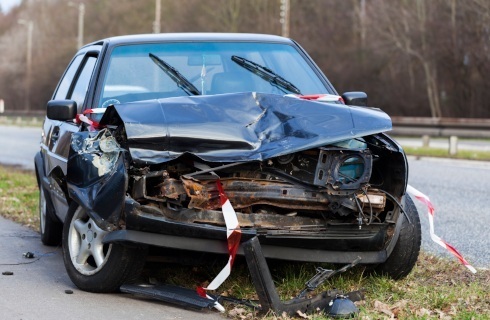
Duża liczba przejazdów niestrzeżonych, kierowcy niefrasobliwie przejeżdżający pod opuszczanymi rogatkami, unieruchomienie samochodu na torach – takich zdarzeń jest ostatnio na tyle dużo, że maszyniści apelują o zmiany zasad bezpieczeństwa. Niezależnie od tych zasad, na osobie czy podmiocie, który odpowiada za szkodę, ciąży odpowiedzialność odszkodowawcza.
Każdy licencjonowany przewoźnik kolejowy, wykonujący przewozy pasażerskie lub towarowe na terenie Polski, ma obowiązek ustawowy posiadania ubezpieczenia OC) lub umowy gwarancji ubezpieczeniowej. Obowiązek ten nakłada na niego art. 46 ust. 10 ustawy o transporcie kolejowym.
- Obowiązek ten ciąży na firmie transportowej jako podmiocie prowadzącym działalność gospodarczą, a nie na samym pojeździe – wskazuje Katarzyna Dolińska, radca prawny z Kancelarii Adwokatów i Radców Prawnych Łebek, Madej i Wspólnicy Sp. Komandytowa z siedzibą we Wrocławiu.
Wysokość minimalnej sumy gwarancyjnej uregulowana została przez rozporządzenie Ministra Rozwoju i Finansów w sprawie ubezpieczenia przewoźnika kolejowego z 25 maja 2017 r., zgodnie z którym w zależności od rodzaju działalności, wysokość minimalnej sumy gwarancyjnej wynosi w odniesieniu do jednego zdarzenia i wszystkich zdarzeń, których skutki są objęte umową ubezpieczenia, równowartość w złotych:
- 100 000 euro w odniesieniu do przewoźnika kolejowego posiadającego licencję na wykonywanie przewozów kolejowych, wykonującego przewozy wyłącznie po liniach kolejowych wąskotorowych,
- 250 000 euro w odniesieniu do przewoźnika kolejowego wykonującego przewozy wyłącznie po infrastrukturze kolejowej, której jest zarządcą,
- 2 500 000 euro w odniesieniu do pozostałych przewoźników.
O ile w przypadku zderzenia z samochodem takie sumy gwarancyjne są zwykle wystarczające, to trudno sobie wyobrazić zaspokojenie z nich roszczeń w razie katastrofy kolejowej, w której jest wiele ofiar. A w przypadku katastrofy kolejowej poszkodowanymi mogą być bowiem nie tylko pasażerowie, ale również inni przewoźnicy, czy zarządcy infrastruktury kolejowej. Dodatkowo przewoźnik może być odpowiedzialny za zablokowanie linii kolejowej i powstałe koszty związane z opóźnieniami lub odwołaniem innych pociągów.
Od dnia wejścia rozporządzenia (a więc od niemal 9 lat) nie wprowadzano żadnych korekt w zakresie minimalnych sum gwarancyjnych. Ponadto, obowiązująca minimalna wysokość sumy gwarancyjnej na zabezpieczenie dla całej działalności przewoźnika jest ponad dwukrotnie niższa niż suma gwarancyjna dla szkód osobowych w obowiązkowym OC komunikacyjnym dla jednego pojazdu mechanicznego, np. samochodu osobowego.
Przewoźnicy ponoszą także odpowiedzialność wobec własnych pasażerów
Jak tłumaczy dr Kamil Szpyt, radca prawny prowadzący własną kancelarię, w kontekście niedawnego wypadku w Sokolnikach Suchych 9 września 2026 r. szczególne znaczenie będzie miał art. 26 ust. 1 rozporządzenia Parlamentu Europejskiego i Rady (UE) 2021/782 z dnia 29 kwietnia 2021 r., dotyczący praw i obowiązków pasażerów w ruchu kolejowym (wersja przekształcona) wraz z inkorporowanymi regułami CIV, zgodnie z którym „przewoźnik odpowiada za szkody powstałe w wyniku śmierci, zranienia lub wszelkiego innego naruszenia fizycznego lub umysłowego stanu zdrowia podróżnego, spowodowane w wyniku wypadku związanego z ruchem kolejowym, powstałego podczas przebywania podróżnego w wagonie albo przy wsiadaniu lub wysiadaniu z wagonu, niezależnie od infrastruktury kolejowej, z której podróżny korzystał”.
Prawodawca przewidział w tym przypadku przesłanki egzoneracyjne. Mianowicie przewoźnik jest zwolniony z odpowiedzialności, gdy wypadek: został spowodowany przez okoliczności zewnętrzne w stosunku do ruchu kolei, których przewoźnik mimo zastosowania niezbędnej w powstałej sytuacji staranności nie mógł uniknąć ani których skutkom nie mógł zapobiec, nastąpił z winy podróżnego albo został spowodowany zachowaniem się osoby trzeciej oraz jeżeli przewoźnik mimo zastosowania nakazanej sytuacją staranności nie mógł uniknąć takiego zachowania się i którego skutkom nie mógł zapobiec; za stronę trzecią nie uważa się innego przedsiębiorstwa eksploatującego tę samą linię kolejową; prawo regresu pozostaje nienaruszone.
W przypadku śmierci, uszkodzenia ciała lub rozstroju zdrowia pasażera rozporządzenie 2021/782 nakłada na przewoźnika obowiązek niezwłocznie, nie później jednak niż w terminie 15 dni od ustalenia tożsamości osoby uprawnionej do odszkodowania, wypłaty zaliczki w wysokości proporcjonalnej do poniesionej szkody, niezależnie od tego, czy wina za wypadek została już ostatecznie ustalona. Ten mechanizm bywa niedoceniany przez poszkodowanych, którzy niepotrzebnie czekają na zakończenie postępowania karnego zanim zgłoszą się po pierwsze świadczenia – mówi dr Kamil Szpyt.
Wiele spółek i różna odpowiedzialność
Przewoźnik kolejowy to klasyczny przykład przedsiębiorstwa wprawianego w ruch za pomocą sił przyrody. Odpowiada więc na zasadzie ryzyka. Przewoźnik może się uwolnić od odpowiedzialności tylko w trzech sytuacjach: kiedy szkoda powstała z powodu siły wyższej, wyłącznej winy poszkodowanego albo wyłącznej winy osoby trzeciej, za którą nie ponosi odpowiedzialności.
- W praktyce oznacza to, że na zasadzie ryzyka odpowiada się także za zdarzenia poza samym pociągiem - np. upadek pasażera na oblodzonym peronie, o ile peron wchodzi w skład przedsiębiorstwa przewozowego – mówi Albert Demidowski, dyrektor Departamentu Odszkodowań Votum Odszkodowania SA.
Zwraca też uwagę na to, że po dokonanym przed wielu laty podziale PKP na różne spółki, jedne z nich mogą odpowiadać na zasadzie winy, a inne na zasadzie ryzyka. Przykładowo spółka, która nie posiada taboru kolejowego, a jedynie zarządza infrastrukturą, może odpowiadać już na zasadach ogólnych, czyli na zasadzie winy (art. 415 k.c.). To realna różnica dowodowa - wykazanie zaniedbania w utrzymaniu przejazdu jest znacznie trudniejsze niż wykazanie samego związku z ruchem pociągu.
Czasem odpowiada zarządca infrastruktury
Zarządca infrastruktury kolejowej ponosi odpowiedzialność za stan techniczny infrastruktury oraz jej sprawność. To na nim spoczywa obowiązek utrzymania torów, rozjazdów, sieci trakcyjnej oraz urządzeń sterowania ruchem w stanie gwarantującym płynny i bezpieczny przejazd.
W odróżnieniu jednak od przewoźników kolejowych, zarządca infrastruktury kolejowej nie podlega w Polsce obowiązkowemu ubezpieczeniu OC. Pomimo, iż nie jest to obowiązkowe, zarządcy infrastruktury zawierają umowy OC na zasadach ogólnych, traktując je jako dobrowolne ubezpieczenie prowadzonej działalności gospodarczej. Wynika to bowiem z ogromnego ryzyka, jaka na nich ciąży. W orzecznictwie przyjmuje się bowiem, że odpowiedzialność zarządcy oparta jest na zasadzie ryzyka, zgodnie z art. 435 par. 1 k.c. - wskazuje mec. Katarzyna Dolińska.
Tym samym, w konsekwencji, aby uwolnić się od odpowiedzialności, zarządca musi wykazać, że szkoda nastąpiła wskutek siły wyższej albo wyłącznie z winy poszkodowanego lub osoby trzeciej, za którą nie ponosi odpowiedzialności.
Polisa komunikacyjna OC może nie wystarczyć po zderzeniu z pociągiem
Za zdarzenia z udziałem pociągów bardzo często odpowiedzialność ponoszą również inni użytkownicy ruchu. W przypadku wykolejenia pociągu z winy kierowcy samochodu, odszkodowanie zasadniczo zostanie wypłacone z ubezpieczenia OC sprawcy.
Jeśli dojdzie do zdarzenia w relacji przewoźnik kolejowy - posiadacz samochodu, obowiązują zasady ogólne, a więc konieczne jest udowodnienie winy.
- Sąd Najwyższy przesądził, że dotyczy to również sytuacji, w której jeden z pojazdów wchodzi w skład przedsiębiorstwa komunikacyjnego – tłumaczy Albert Demidowski.
Wobec pasażerów i innych osób trzecich reżim się nie zmienia - tu nadal działa zasada ryzyka. Pasażer pociągu kieruje roszczenie do przewoźnika, pasażer samochodu może kierować je zarówno do OC posiadacza samochodu, jak i do przewoźnika.
- Odrębna kwestia to sytuacja maszynisty. Jest to wypadek przy pracy, a więc obok świadczeń z ubezpieczenia wypadkowego ZUS, możliwe są roszczenia uzupełniające na gruncie cywilnym - te dwa tytuły trzeba wyraźnie rozdzielać, bo świadczenie z ZUS nie zamyka drogi do zadośćuczynienia. Orzecznictwo dopuszcza odpowiedzialność pracodawcy za wypadek przy pracy również na zasadzie ryzyka – wskazuje Albert Demidowski.
Gdy szkody przekraczają sumę gwarancyjną
W przypadku zdarzeń kolejowych istnieje realne niebezpieczeństwo wyczerpania sumy gwarancyjnych. Ubezpieczyciel odpowiada do wysokości sumy gwarancyjnej, a powyżej niej za szkodę odpowiada już sam przewoźnik, z własnego majątku. Roszczenie poszkodowanego nie wygasa - zmienia się tylko adresat.
- Przepisy nie przewidują proporcjonalnego dzielenia sumy między wszystkich poszkodowanych z jednego zdarzenia. W praktyce o dostępie do środków decyduje moment zakończenia likwidacji poszczególnych szkód. Przy zdarzeniu masowym dla osób, których stan zdrowia ustala się latami, może już zabraknąć środków na pełną rekompensatę – wyjaśnia Albert Demidowski.
Ponadto w przypadku OC komunikacyjnego ubezpieczyciel musi poinformować poszkodowanego, gdy wypłaty przekroczą 80 proc. sumy gwarancyjnej i wskazać mu możliwe ścieżki działania.
- Prawo wymaga również, aby ubezpieczyciel przekazał informację o możliwości żądania podniesienia przez sąd sumy gwarancyjnej na podstawie dużej klauzuli rebus sic stantibus (art. 357(1) kc) oraz zgłoszenia roszczeń do UFG o wpłatę renty. Możliwość skorzystania przez poszkodowanych z roszczenia o podniesienie sumy gwarancyjnej jest bardzo kontrowersyjna – historycznie zdarzało się w sytuacjach, gdy suma była podniesiona już przez prawo unijne, ale jeszcze nie musiała być podniesiona w konkretnych polisach. Moim zdaniem sądy nie powinny korzystać z tego uprawnienia w innych okolicznościach – wysokość sumy gwarancyjnej jest fundamentalnym postanowieniem umowy ubezpieczenia. Gdyby miała podlegać zmianom, inne warunki takie jak wysokość składki zostałyby zupełnie inaczej ukształtowane – tłumaczy Paweł Stykowski, radca prawny (Studio Prawnicze Paweł Stykowski Kancelaria Radcy Prawnego).